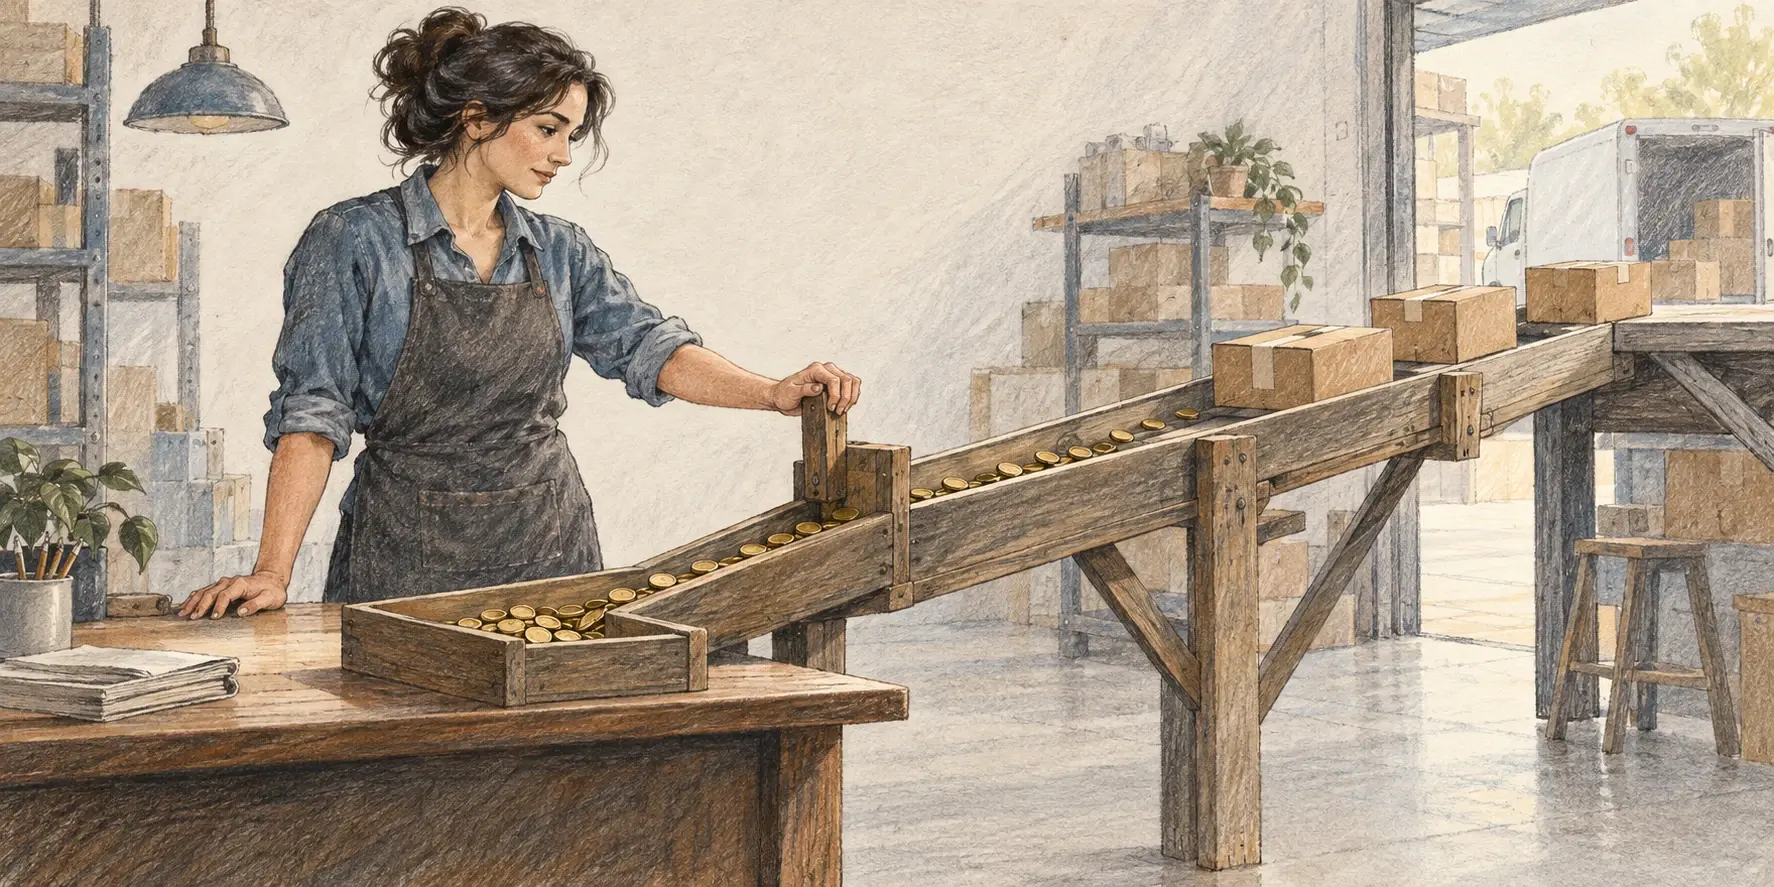
Un cliente confirma un pedido grande y pide pagar después de recibirlo. La venta entusiasma, pero los materiales, los sueldos y el transporte vencen antes. Para una pequeña empresa, ese intervalo puede decidir si el negocio permite crecer o deja sin dinero para cumplir el siguiente encargo.
Vender a crédito a otras empresas exige acordar cuánto dinero quedará pendiente, durante cuánto tiempo y con qué respaldo de caja. El plazo se negocia junto con el precio, el anticipo y las entregas. Una factura por cobrar registra un importe pendiente; todavía no es dinero disponible.
El crédito comercial tiene dos relojes
Uno mide cuándo debe pagar el cliente. El otro, cuándo necesita pagar la empresa. Aunque ambos cumplan lo pactado, puede existir un desfase. Si además el comprador se atrasa, el proveedor debe sostener la operación durante más tiempo.
La encuesta de pagos de Coface difundida el 16 de junio de 2026 muestra esa tensión: el 95% de las empresas consultadas ofrecía plazos de pago y el 79% reportaba atrasos, frente al 77% en 2025. El plazo contractual medio bajó de 59 a 56 días; la demora media, de 42 a 33 días.
El informe original recoge respuestas de 272 empresas durante abril y mayo de 2026, principalmente en Argentina, Brasil, Chile, Colombia, Ecuador y Perú. No permite describir a todas las pymes latinoamericanas. El 79% cuenta empresas afectadas, no facturas vencidas; los 33 días corresponden a demora, no al plazo pactado. Tampoco corresponde sumar ambos promedios para afirmar un tiempo total de cobro, ni atribuir su reducción a una práctica específica.
Antes de ofrecer plazo, definir la exposición
El crédito comercial consiste en entregar bienes o servicios y recibir el pago posteriormente. La guía de condiciones de pago del Gobierno australiano recomienda revisar antecedentes del cliente, establecer límites y dejar claras las condiciones. Son criterios de gestión útiles; sus reglas jurídicas no se trasladan automáticamente a otros países.
El Ciclo propone convertir esa revisión en una ficha breve: razón social de quien pagará, persona que aprueba la compra, responsable de cuentas por pagar, experiencia de pagos anterior y documentación necesaria para que la factura entre al circuito de cobro. Si se consultan antecedentes de terceros, deben usarse fuentes legítimas y respetarse las reglas de protección de datos aplicables.
La pregunta práctica es cuánto quedaría comprometido si se acepta el nuevo pedido. Para un control interno conservador, puede observarse el saldo sin cobrar más los nuevos compromisos que aún no están facturados, descontando anticipos ya recibidos y evitando contar dos veces la misma operación. Es una medida de exposición comercial, distinta del saldo contable de cuentas por cobrar.
Ese total debe compararse con la capacidad de financiarlo y con la concentración de clientes. Un comprador puede cumplir regularmente y aun así representar demasiado dinero para la caja disponible.
Negociar un conjunto de condiciones
Un plazo más largo puede compensarse con un anticipo, entregas parciales o un pedido inicial menor. La siguiente matriz es una propuesta editorial para preparar la conversación, no una clasificación automática de solvencia.
| Situación | Alternativa a evaluar | Qué comprobar |
|---|---|---|
| Cliente nuevo, sin historial propio. | Primer pedido pequeño o anticipo. | Identidad, aprobación de compra y circuito de pago. |
| Servicio con varias etapas. | Cobros por hitos verificables. | Entregable, aceptación y vencimiento de cada etapa. |
| Distribución con reposición frecuente. | Límite acumulado y entregas escalonadas. | Saldo abierto y caja necesaria para reponer. |
| Cliente recurrente que pide más plazo. | Revisar plazo junto con volumen y precio. | Motivo del cambio, atrasos recientes y costo de financiar. |
| Facturas vencidas sin respuesta clara. | Revisión antes de aceptar nuevo crédito. | Disputas, compromisos vigentes y obligaciones contractuales. |
La política también necesita un responsable de autorizar excepciones. Una promesa comercial de pago flexible puede afectar compras, operación y tesorería. Esa coordinación conecta con Revenue Operations y la necesidad de compartir datos entre equipos: registrar el acuerdo sirve poco si quien entrega o factura desconoce sus condiciones.
Dos ejemplos para observar el desfase
Una consultora que cobra al finalizar
Ejemplo hipotético: una consultora acuerda un proyecto de USD 6.000 que dura dos meses. Debe desembolsar USD 2.000 al final de cada mes y cobraría todo al terminar el tercero. Necesita financiar USD 4.000 antes del cobro, sin considerar otros gastos.
Si negocia y recibe un anticipo del 40%, entran USD 2.400 al inicio. Al terminar el primer mes quedan USD 400 de ese anticipo; tras pagar el segundo, el faltante acumulado es USD 1.600. El anticipo reduce la necesidad de financiación, pero no la elimina. Los USD 3.600 restantes todavía dependen del cobro final.
Un distribuidor con margen, pero sin caja inmediata
Otro ejemplo hipotético: un distribuidor compra mercadería por USD 7.000, paga al proveedor el día 15 y vende por USD 10.000, que cobra el día 45. Existe una diferencia de USD 3.000 entre venta y costo de mercadería, pero debe sostener un desembolso de USD 7.000 durante 30 días.
Si recibe un anticipo de USD 3.000 antes de pagar al proveedor, el faltante asociado a esa compra baja a USD 4.000. Si el cobro final se retrasa al día 60, el desfase se extiende a 45 días. Tener margen no evita esa espera.
Los montos son ilustrativos y pueden convertirse a moneda local. Ambos ejemplos excluyen impuestos, gastos generales, intereses y otras operaciones: un presupuesto real debe incorporarlos. La guía oficial sobre mejora del flujo de caja recomienda evaluar ajustes mediante proyecciones antes de adoptarlos. Conviene contrastar el escenario de pago puntual con otro de atraso razonable según el historial del negocio.
La cobranza empieza con una factura que se puede procesar
Antes de emitirla, confirmar la orden de compra cuando corresponda, la recepción del producto o servicio, los datos tributarios y el canal de envío. El vencimiento debe quedar determinado por el acuerdo y la normativa aplicable; evitar expresiones ambiguas como “cuando se apruebe internamente” sin precisar el procedimiento.
La guía pública para gestionar pagos pendientes distingue revisar lo pactado, contactar al cliente y escalar la recuperación. Una secuencia operativa posible es comprobar antes del vencimiento que no falte documentación; al vencer, solicitar una fecha concreta; y ante incumplimientos repetidos, trasladar el caso al responsable de crédito.
Registrar el motivo permite diferenciar una disputa por el servicio, un error de factura y una dificultad de liquidez. Las soluciones son distintas. Una promesa de pago debe tener fecha, monto y responsable; no debe contabilizarse como cobro recibido.
Intereses de mora, suspensión de entregas, garantías y recuperación judicial requieren revisar el contrato y la legislación local. Una condición no puede imponerse retroactivamente porque el pago se atrasó.
Un seguimiento semanal que conecte ventas y caja
Como plantilla mínima, El Ciclo propone una fila por factura con cliente, identificador, fecha de emisión, vencimiento, importe, pagos recibidos, saldo, días vencidos, motivo de disputa, próxima acción y responsable. Las notas de crédito deben reflejarse para no reclamar saldos inexistentes. Los anticipos y pedidos sin facturar pueden seguirse aparte, vinculados a la operación.
Para comenzar, bastan tres preguntas: cuánto saldo está vencido, en qué clientes se concentra y qué cobros efectivamente llegarían antes de los próximos pagos. Separar saldos por antigüedad evita que el total oculte facturas que llevan meses detenidas.
Si se utiliza el indicador de días de cuentas por cobrar —Days Sales Outstanding (DSO)—, una aproximación es dividir el saldo promedio de cuentas por cobrar entre las ventas netas a crédito del período y multiplicar por sus días. Hay que mantener moneda y tratamiento de impuestos comparables. La estacionalidad, los cambios de ventas y la composición de clientes afectan la cifra: no sustituye la revisión factura por factura ni existe un umbral universal.
Preguntas frecuentes
¿Qué plazo de pago conviene ofrecer a una empresa?
Depende del historial del cliente, de cuándo debes pagar tus propios costos y de cuánto saldo puedes financiar. Evalúa el plazo junto con el anticipo, el límite acumulado y las entregas; un promedio de mercado no determina la condición adecuada para tu pyme.
¿Un anticipo elimina el riesgo de vender a crédito?
No. Reduce el dinero que necesitas adelantar y el saldo pendiente, pero pueden quedar costos por financiar y pagos futuros por cobrar. Conviene calcular el desfase con fechas y montos, incluyendo un escenario de atraso.
¿Es lo mismo una factura emitida que una venta cobrada?
No. Emitir una factura no confirma haber recibido el dinero; el cobro ocurre cuando el pago ingresa. Para planificar la caja, distingue la fecha de emisión, el vencimiento y la fecha efectiva de ingreso.
¿Se puede seguir vendiendo a un cliente con facturas vencidas?
Requiere revisar la causa del atraso, la exposición acumulada y los compromisos contractuales. Una nueva operación puede evaluarse con otras condiciones, pero suspender entregas ya pactadas exige considerar el contrato y la normativa aplicable.
La Tesis de El Ciclo
El plazo de pago forma parte del producto que una empresa vende: determina qué recursos debe aportar mientras su cliente utiliza lo recibido. Nuestra interpretación es que una pyme fortalece su capacidad de negociar cuando hace visible ese costo antes de cerrar la operación. Puede conceder crédito con intención, asignarle un límite y decidir qué oportunidad vale la espera. Si solo mira la facturación, esa decisión queda tomada de forma implícita por quien tarda más en pagar.
Editor | El Ciclo Tomás Carmona es especialista en crecimiento de negocios, transformación digital y sistemas CRM. En El Ciclo investiga y explica cómo los cambios en tecnología, inteligencia artificial, negocios, finanzas y salud impactan la vida de las personas y las empresas. Su trabajo combina análisis, investigación y experiencia práctica para transformar noticias, estudios y tendencias en contenido claro, basado en evidencia y orientado a la toma de mejores decisiones. Su objetivo es ayudar a los lectores a comprender qué está cambiando, por qué es relevante y cómo esos cambios pueden influir en su trabajo, sus finanzas, su salud o su vida cotidiana.